子どものいない夫婦はお互いに遺言書を作っておいたほうが良いと言われます。
なぜなのでしょうか。
メニュー
夫が亡くなったとき、相続人になるのはだれ?
子どものいない夫婦の夫が亡くなった場合、相続人は次の順番で決まります。
妻:常に相続人
① 夫の父母(亡くなっている場合は祖父母)
② 夫の兄弟姉妹(①が誰もいない場合)
③ 夫の甥姪(②の兄弟姉妹が夫より先に亡くなっている場合)
たとえば…
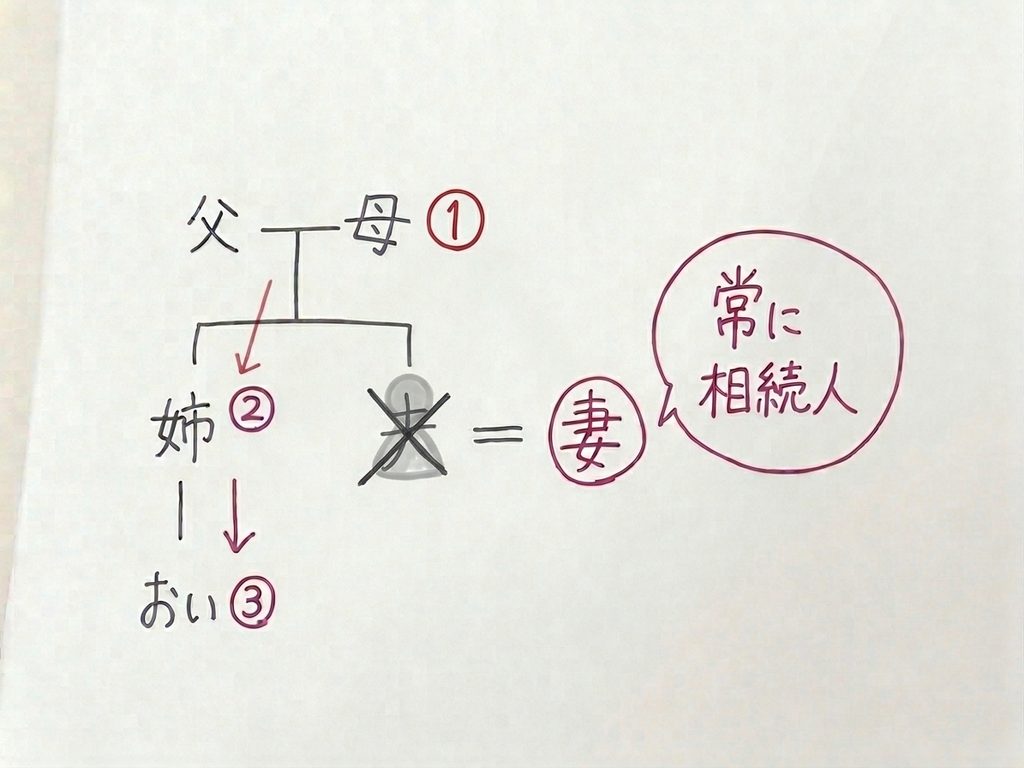
このような順番で妻と一緒に相続していきます。
年齢を重ねるほど、夫の父母が亡くなっていることが増え、②の兄弟姉妹や③の甥姪が相続人になる可能性が高くなります。
ところが、夫の甥姪はあまりつきあいのない間柄であることも少なくありません。
遺言書が無ければ、このような関係の薄い親族と遺産を分け方を話し合う「遺産分割協議」をしなくてはなりません。
財産はいらないと言ってくれる場合も多いですが、そもそもこちらから話を切り出すこと自体が気の重いものです。
一般的にはこうした負担を避けるために、あらかじめ財産の行き先を決めておく遺言書を勧められるのです。
兄弟姉妹には遺留分がない
遺言書があったとしても、相続人には最低限の遺産の取り分である「遺留分」が保障されています。
ただし遺留分があるのは、配偶者と父母などに限られ、兄弟姉妹にはありません。
たとえば、「すべての財産を妻にわたす」という遺言を書いたとします。
夫の父母には遺留分を請求する権利がありますが、兄弟姉妹にはありません。
兄弟姉妹は、もともと財産を当てにしていないことも多く、遺言の内容に納得してもらいやすいでしょう。
遺言書どおりに財産を残せて争いにもなりにくいのです。
相続税の基礎控除額はどうなるの?
「すべての財産を妻にわたす」という遺言があれば、兄弟姉妹には遺留分がないので、トラブルなく妻に財産が残せそうです。
この場合、「遺産にかかる基礎控除」の金額はいくらになるでしょうか。
遺産にかかる基礎控除の計算式は、「3,000万円+600万円×法定相続人の数」です。
財産を受け取るのが妻一人だけなら、「法定相続人の数」は1人になってしまうのでしょうか。
「法定相続人の数」は遺産をうけとる人の数ではなく、法律で決まっている相続人の数です。
兄弟姉妹が財産を受け取らなくても相続人であることに変わりはありません。
ですから、基礎控除額の計算では、財産を受け取らなかった相続人も人数に含めます。
具体例:夫の兄と姉が相続人になる場合
たとえば、夫が亡くなり、夫の父母は亡くなっていて、夫の兄と姉がいるとします。この場合の基礎控除額はいくらになるでしょうか。
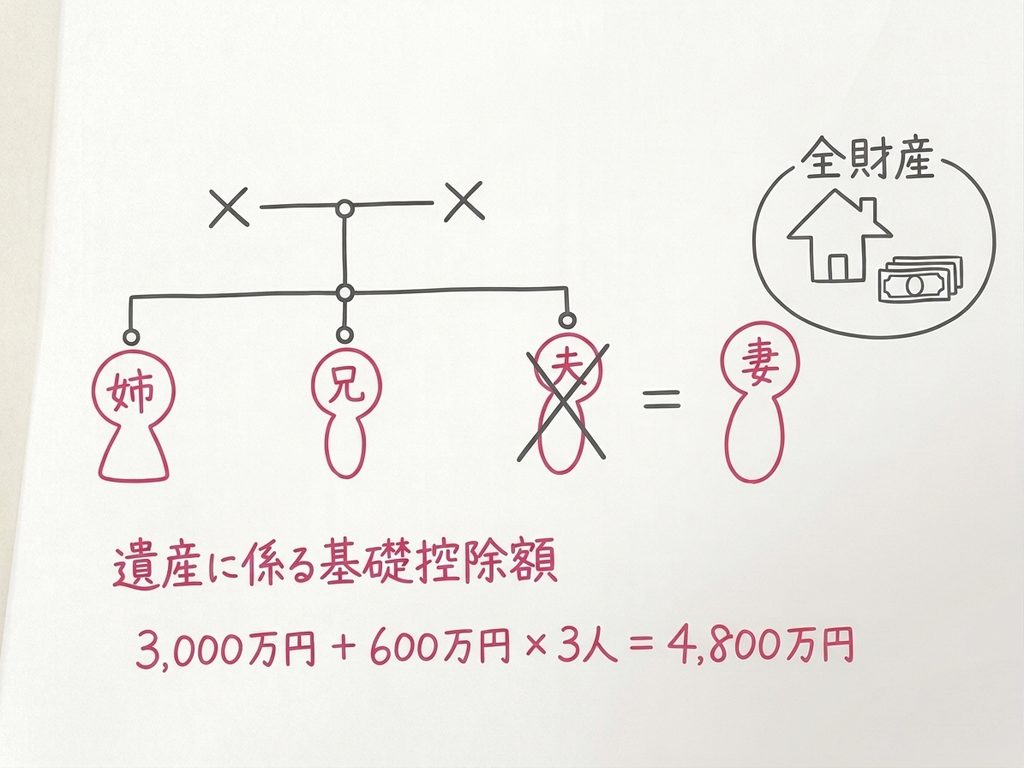
夫が遺言を残しておけば、妻は夫のすべての財産を受けとれます。
基礎控除額は妻、兄、姉の3人で計算します。
3,000万円+600万円×3人=4,800万円
遺産の総額が4,800万円までなら相続税がかからないことになります。
戸籍を集めるのは手間がかかる
遺言書を書いておけば、夫の父母がすでに亡くなっている場合は遺留分を請求される心配はありません。
夫側の親戚と遺産分割の話し合いをする手間も省けます。
この点では相続の手続きはぐっと楽になります。
ただし、遺言があっても、相続税の計算では法定相続人の数を確定させる必要があります。
そのためには戸籍を集めなければなりません。
兄弟姉妹が相続人になる場合は、父母が相続人になるより手間がかかります。
こうしたときには専門家に任せるのもひとつの方法です。